J’ai fini de payer mon crédit immobilier : les 5 vérifications qui libèrent vraiment votre bien
Publié par : Maëlys De Castelnau — Rédactrice spécialisée en immobilier
La dernière mensualité de votre prêt immobilier est réglée. Vous n’avez plus de dette envers la banque, mais quelques vérifications restent nécessaires pour que votre dossier soit à jour sur les plans juridique, assurantiel et patrimonial. Commencez par identifier la garantie prévue dans votre offre de prêt : c’est elle qui détermine les démarches utiles.
1. Obtenir une preuve écrite de la clôture du prêt
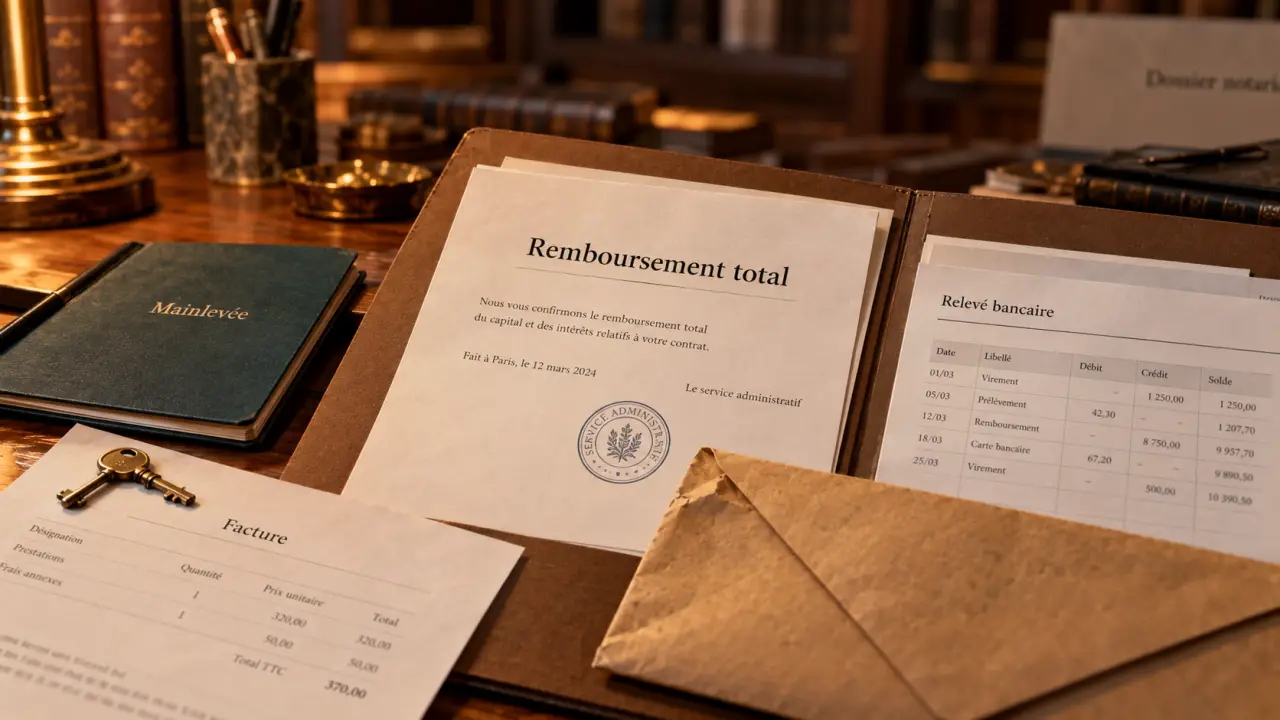
Demandez à votre banque une attestation de remboursement intégral, aussi appelée attestation de solde ou de clôture. Ce document confirme que le capital, les intérêts et les éventuelles sommes dues ont été réglés. Il peut être demandé lors d’une revente, d’un partage après divorce, d’une succession ou d’une nouvelle demande de financement.
Vérifiez aussi votre compte bancaire. Le prélèvement de la mensualité doit avoir cessé et aucun frais de clôture inattendu ne doit apparaître. Si le remboursement a eu lieu avant l’échéance initiale, conservez le décompte de remboursement anticipé. Il détaille les sommes versées et les éventuelles indemnités appliquées.
Les documents à classer sans attendre
Réunissez dans un même dossier l’offre de prêt, le tableau d’amortissement, l’attestation de remboursement, les courriers relatifs à la garantie et les justificatifs de paiement. Gardez-les au moins 5 ans. Les conserver plus longtemps reste prudent : ces pièces peuvent faciliter une vente, une déclaration de succession ou le règlement d’un litige portant sur le bien.
Ajoutez à ce dossier les échanges avec la banque, l’organisme de caution et le notaire lorsqu’une mainlevée a été réalisée. Classez les documents par date et conservez une copie numérique dans un espace sécurisé. Vous retrouverez ainsi rapidement la référence du prêt et les justificatifs utiles si une formalité intervient plusieurs années plus tard.
2. Vérifier ce qui grève encore, ou non, votre logement
Finir de payer ne produit pas le même effet selon la garantie choisie au départ. Une caution, une hypothèque et un privilège de prêteur de deniers (PPD), lorsqu’il figure dans vos actes, n’impliquent ni les mêmes interlocuteurs ni les mêmes coûts. Relisez l’offre de prêt ou demandez confirmation à votre banque si ce point n’est pas clair.
| Garantie du prêt | Après remboursement total | Action utile |
|---|---|---|
| Caution bancaire | Le cautionnement prend fin avec le prêt. | Demander à l’organisme de caution si une restitution est prévue. |
| Hypothèque | L’inscription peut encore apparaître sur le bien pendant sa durée. | Envisager une mainlevée, notamment avant une vente ou une opération patrimoniale. |
| PPD | La garantie suit un régime proche de l’hypothèque dans ses effets pratiques. | Faire vérifier la situation par le notaire avant une mutation du bien. |
La mainlevée : nécessaire surtout quand un projet approche
La mainlevée d’hypothèque est un acte qui met fin à l’inscription prise au profit de la banque. Elle est réalisée avec un notaire et entraîne des frais notariés ainsi que des droits d’enregistrement. Son intérêt est concret si vous souhaitez vendre, donner le bien, le partager ou le refinancer sans attendre.
Si aucun projet n’est prévu à court terme, demandez à votre notaire s’il est préférable de réaliser la mainlevée immédiatement ou d’attendre l’extinction de l’inscription. Les frais varient selon le notaire et le montant de l’emprunt. Cette décision mérite donc d’être mise en regard de votre calendrier et de votre situation patrimoniale.
Ne confondez pas cette démarche avec la preuve de remboursement. L’attestation bancaire établit que votre dette est éteinte ; la mainlevée traite la publicité de la garantie attachée au bien. Ces deux documents répondent à des objectifs différents et peuvent être demandés à des moments distincts.
Une restitution de frais est parfois possible avec une caution
Les frais de garantie représentent souvent entre 1 et 2 % du capital emprunté. Lorsqu’une caution a été utilisée, une partie versée à un fonds mutualisé peut, selon les règles de l’organisme et le déroulement du prêt, être restituée. La part récupérable est parfois comprise entre 50 et 70 % du montant total des frais de garantie.
Cette restitution n’est pas automatique dans tous les dossiers. Contactez l’organisme de caution ou votre banque avec la référence du prêt et l’attestation de remboursement. Demandez le détail des sommes versées au titre de la commission de caution et du fonds mutualisé, puis vérifiez les conditions applicables à votre contrat.
3. Arrêter les contrats devenus inutiles et ajuster ceux qui restent
L’assurance emprunteur est liée au crédit. Une fois le prêt totalement remboursé, les garanties décès, invalidité ou incapacité souscrites pour sécuriser la banque n’ont plus lieu d’être. Vérifiez néanmoins la date effective de fin prévue au contrat et demandez une confirmation écrite de sa résiliation. Cela évite qu’une cotisation se poursuive par erreur.
L’assurance habitation, elle, doit continuer. Le logement reste exposé à un dégât des eaux, un incendie ou une responsabilité civile, qu’il soit financé ou non par un crédit. Relisez les garanties, la valeur déclarée du mobilier, les dépendances, les équipements récents et le montant de la franchise. Être pleinement propriétaire ne signifie pas nécessairement être correctement assuré.
Faire correspondre les contrats à votre situation actuelle
Si le bien est devenu une résidence secondaire, un logement loué ou un futur bien transmis à un proche, prévenez l’assureur. Une modification d’usage peut nécessiter une adaptation du contrat. Vérifiez aussi que la valeur assurée correspond toujours au logement et à son contenu, notamment après des travaux ou l’achat d’équipements importants.
Informez également votre banque de la fin du prêt si elle détenait une assurance habitation déléguée ou un prélèvement groupé. Vous pourrez ainsi distinguer clairement les contrats qui restent actifs de ceux qui doivent disparaître. Examinez le relevé bancaire qui suit la dernière échéance pour repérer une cotisation maintenue par inadvertance.
4. Mesurer les effets fiscaux et protéger vos preuves
Le remboursement du crédit ne supprime pas la taxe foncière : elle reste due tant que vous êtes propriétaire au 1er janvier de l’année d’imposition. Pour un logement loué, la fin des intérêts d’emprunt peut modifier le calcul des revenus fonciers, puisque ces intérêts ne sont plus déductibles. Anticipez cette évolution plutôt que de découvrir l’ajustement au moment de la déclaration.
Cette modification concerne surtout les propriétaires qui avaient intégré les intérêts du prêt dans le calcul de leurs revenus fonciers. Conservez les derniers tableaux d’amortissement et justificatifs d’intérêts avec vos documents fiscaux. Ils permettent de comprendre les montants déclarés au titre des années précédentes et de répondre plus facilement à une demande de précision.
En cas de revente, le fait que le prêt soit soldé ne change pas, à lui seul, les règles de taxation de la plus-value. En revanche, une attestation de remboursement et une situation de garantie clarifiée facilitent le travail du notaire. Pour une donation ou une succession, ces mêmes documents permettent de démontrer que le bien n’est plus grevé par une dette bancaire.
Un contrôle simple avant de ranger le dossier
Comparez le nom des propriétaires figurant sur votre titre de propriété avec votre situation familiale actuelle. Un mariage, un divorce, un décès ou un rachat de parts ne se régularise pas par la seule fin du prêt. Si la propriété du bien a évolué depuis l’achat, prenez conseil auprès d’un notaire avant tout projet de vente ou de transmission.
Cette vérification est particulièrement utile lorsque plusieurs personnes détiennent le logement ou lorsqu’un événement familial a modifié la répartition des droits. Le remboursement du crédit ne met pas à jour, à lui seul, les documents relatifs à la propriété. Signalez toute différence au notaire avant de signer un acte.
5. Donner une destination utile à l’ancienne mensualité
La fin du crédit libère une somme mensuelle qui peut rapidement se dissoudre dans les dépenses courantes. Avant de la consacrer à un nouvel investissement, établissez un ordre de priorité : épargne de précaution, travaux nécessaires, préparation d’un projet familial, complément de retraite ou réduction d’autres dettes plus coûteuses. La bonne décision dépend de votre trésorerie, de vos revenus et de vos objectifs.
Traitez cette ancienne mensualité comme un filet de sécurité avant d’en faire un levier patrimonial. Programmez son versement automatique vers une réserve distincte pendant quelques mois. Vous testez ainsi votre nouveau budget, absorbez les charges imprévues du logement, comme une toiture, une chaudière ou des frais de copropriété, et évitez qu’un futur projet repose sur une trésorerie trop fragile.
Une fois cette réserve constituée, la même somme peut financer des travaux valorisants, une épargne longue ou un nouvel apport. Gardez toutefois une vision d’ensemble : un projet immobilier, une donation ou une transmission peut mobiliser des liquidités et entraîner des démarches spécifiques. La somme libérée doit donc rester disponible si votre situation familiale ou patrimoniale l’exige.
- Évaluez les travaux qui préservent la valeur ou la performance du logement.
- Comparez le rendement attendu d’un investissement avec son risque et sa disponibilité.
- Préparez une transmission en gardant en tête les besoins futurs du foyer.
- Faites relire votre stratégie par un notaire, un conseiller patrimonial ou votre conseiller bancaire si une vente, une donation ou un nouvel emprunt est envisagé.
Le prêt remboursé marque la fin d’une obligation et ouvre une nouvelle étape pour votre patrimoine. Avec une attestation en main, une garantie vérifiée, des contrats à jour et des justificatifs bien classés, votre bien est prêt pour la suite de vos projets.

Articles qui pourraient vous intéresser :
 Séparation hors mariage : comment gérer le partage de la maison et sortir de l’indivision ?
 Immobilier en Espagne : 6% de rentabilité et 3 pièges fiscaux à éviter
 Récupérer l’argent d’une vente en SCI : compte courant, dividendes ou liquidation
 Divorce et crédit immobilier en cours : vendre, racheter ou se désolidariser sans se piéger