Taxe pergola : ouverte ou fermée, la configuration qui change l’imposition
Publié par : Maëlys De Castelnau — Rédactrice spécialisée en immobilier
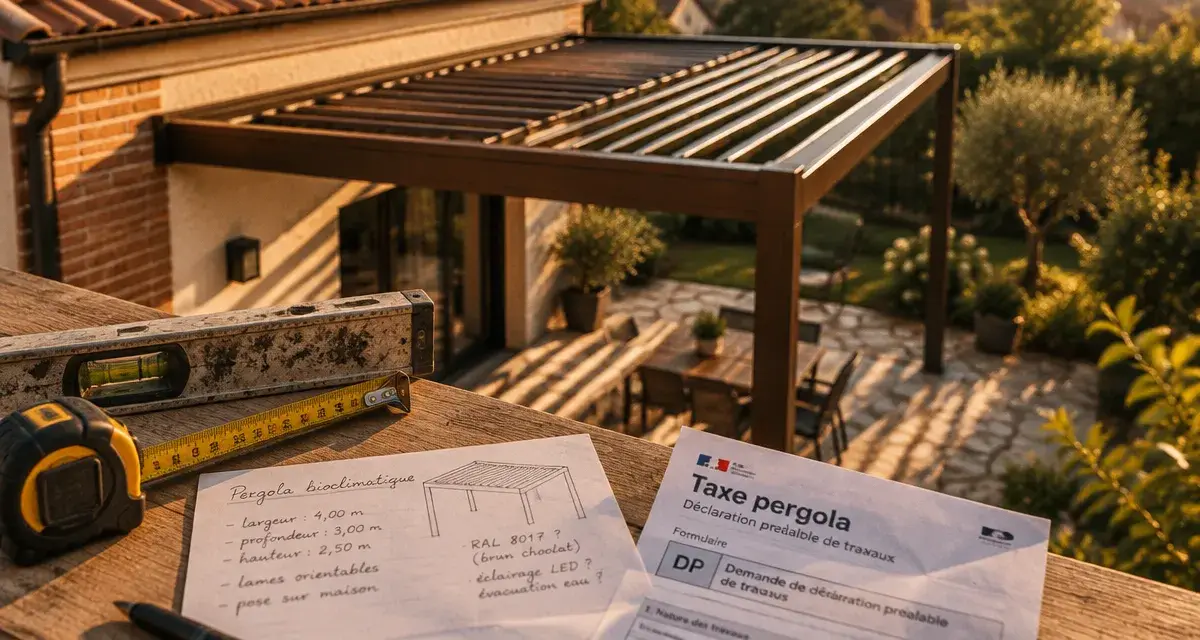
La taxe pergola dépend surtout de la configuration réelle de l’installation. Une pergola ouverte, même fixée à la maison, n’est généralement pas soumise à la taxe d’aménagement. En revanche, une structure close et couverte peut être assimilée à une extension, avec un impact possible sur la taxe d’aménagement et, dans certains cas, sur la taxe foncière. Avant de commander, vérifiez donc les parois, la surface, la hauteur et les formalités d’urbanisme.
Le point décisif : pergola ouverte ou espace clos
Pour l’urbanisme comme pour la fiscalité, le nom commercial de la structure ne suffit pas. Une pergola bioclimatique, en aluminium ou en bois, peut rester un aménagement extérieur non taxable si elle demeure ouverte. À l’inverse, l’ajout de parois fixes peut rapprocher le projet d’un local clos et couvert.
| Installation | Configuration habituelle | Conséquence fiscale possible |
|---|---|---|
| Pergola ouverte | Toiture ou lames orientables, avec au moins un côté durablement ouvert | Pas de taxe d’aménagement au titre d’une surface close et couverte |
| Pergola fermée | Parois fixes, murs ou baies vitrées sur plusieurs côtés | Taxe d’aménagement possible si les autres critères sont remplis |
| Véranda | Extension close et couverte, intégrée à l’habitation | Taxe d’aménagement et révision possible de la taxe foncière |
| Structure démontable | Installation saisonnière sans ancrage ou fermeture pérenne | Situation à apprécier selon son caractère réellement temporaire et les règles locales |
Une ouverture effective compte davantage qu’un simple dispositif mobile
Des stores latéraux, des rideaux souples ou des panneaux ajourés ne transforment pas automatiquement une pergola en véranda. En revanche, des vitrages coulissants maintenus en place, des panneaux rigides continus ou des murs fixes rendent l’espace plus proche d’une pièce annexe. L’administration regarde la construction telle qu’elle est installée, et pas seulement l’appellation indiquée sur le devis.
Le statut du projet peut aussi évoluer après son installation. Une pergola prévue pour les repas d’été reçoit parfois des vitrages, des claustras étanches, un chauffage ou un sol isolé pour être utilisée toute l’année. Ces ajouts successifs, plus que l’ossature d’origine, peuvent créer un espace assimilable à une extension. Conservez les plans, les factures et les photographies des différentes étapes. Ces documents permettent de vérifier, avant chaque transformation, si une nouvelle autorisation ou une déclaration fiscale est nécessaire.
Quand la taxe d’aménagement s’applique à une pergola
La taxe d’aménagement concerne les constructions soumises à une autorisation d’urbanisme. Pour une pergola, le critère principal est la création d’une surface close et couverte. Cette surface devient taxable lorsqu’elle dépasse 5 m² et que la hauteur sous plafond est supérieure à 1,80 mètre. Une pergola non close ne répond normalement pas à cette définition, même si elle possède une couverture.
La formule à utiliser pour anticiper le montant
Le montant repose sur la surface taxable, une valeur forfaitaire annuelle et les taux votés localement. La formule est la suivante :
Surface taxable × valeur forfaitaire au m² × (taux communal ou intercommunal + taux départemental)
La valeur annuelle s’élève à 892 euros par m² hors Île-de-France et à 1 011 euros par m² en Île-de-France. Le taux communal se situe habituellement entre 1 % et 5 %, avec une possibilité d’atteindre 20 % dans certains secteurs. Le taux départemental peut aller jusqu’à 2,5 %. Ces taux dépendent du lieu du projet. Deux installations identiques peuvent donc entraîner des montants différents selon la commune et le département.
Exemple : une extension close de 50 m² hors Île-de-France représente une base de 50 × 892 €, soit 44 600 € avant l’application des taux. Avec des taux cumulés de 5 %, la taxe théorique atteint 2 230 €. Cet exemple montre pourquoi il faut distinguer la surface totale de la pergola de la surface réellement taxable. Une pergola ouverte de même dimension ne suit pas ce calcul, puisqu’elle ne crée pas une surface close et couverte.
Exonérations : ne pas les supposer
L’absence de taxe ne vient pas d’une exonération automatique associée au mot « pergola ». Elle s’explique généralement par le fait que la structure reste ouverte et ne crée pas de surface taxable. Certaines collectivités peuvent aussi prévoir des exonérations facultatives pour certaines catégories de constructions.
Vérifiez les délibérations locales auprès du service d’urbanisme avant d’établir votre budget. La réponse orale d’un installateur peut aider à préparer le projet, mais elle ne remplace pas la confirmation de la mairie ou du service compétent.
Taxe foncière et taxe d’habitation : quel risque après les travaux ?
La taxe foncière dépend de la valeur locative cadastrale du bien. Une pergola ouverte, qui reste un aménagement extérieur sans création d’un espace habitable clos, n’entraîne en principe pas de réévaluation du logement à ce seul titre. La situation peut changer si la construction fermée devient une véritable pièce supplémentaire ou une extension comparable à une véranda.
Dans ce cas, l’augmentation potentielle ne correspond pas à une « taxe pergola » distincte. Elle résulte de la prise en compte d’une surface ou d’un équipement supplémentaire dans l’évaluation du bien. Une fermeture ajoutée après la pose mérite donc la même attention qu’un projet prévu dès le départ.
La taxe d’habitation ne vise pas une pergola ouverte. Elle peut devenir un sujet lorsqu’un espace clos est aménagé et utilisé comme une partie habitable de la résidence. La destination réelle des lieux compte : un coin repas extérieur protégé n’a pas la même nature qu’une pièce vitrée, isolée et occupée toute l’année.
Préparer le dossier avant l’installation
L’autorisation d’urbanisme et l’imposition sont liées : une taxe d’aménagement éventuelle est généralement calculée à partir des éléments déclarés dans le dossier. Définissez donc la version finale de la pergola avant le dépôt. Il vaut mieux déclarer précisément les fermetures prévues que compter sur une modification ultérieure sans nouvelle vérification.
Déclaration préalable ou permis de construire
Une déclaration préalable est fréquemment demandée pour les petits projets. Un permis de construire peut s’imposer pour des réalisations plus importantes ou selon les caractéristiques du terrain. Les seuils ne suffisent pas toujours à déterminer la procédure : le plan local d’urbanisme, un secteur protégé, une copropriété ou des règles propres à la zone peuvent modifier les obligations.
La mairie peut confirmer la démarche applicable à la parcelle. Cette vérification doit intervenir avant la signature définitive du devis et le début des travaux, surtout si le projet prévoit des baies vitrées, des murs ou une couverture permanente.
Les vérifications qui évitent une mauvaise surprise
- Décrire précisément la toiture, les poteaux et toutes les fermetures envisagées.
- Mesurer la surface au sol et la hauteur sous plafond du projet fini.
- Consulter le plan local d’urbanisme pour les règles d’implantation, de couleur et de couverture.
- Demander les taux locaux de taxe d’aménagement avant de signer le devis.
- Prévoir une nouvelle démarche avant d’ajouter des vitrages, des murs ou des parois fixes.
Les erreurs qui font basculer une pergola dans la mauvaise catégorie
La première erreur consiste à croire qu’une pergola bioclimatique est automatiquement exonérée. Ses lames orientables ne suffisent pas à la rendre taxable, mais des fermetures latérales permanentes peuvent modifier l’analyse. La seconde consiste à raisonner uniquement en mètres carrés : les seuils de plus de 5 m² et de plus de 1,80 mètre ne s’appliquent que lorsqu’il existe une construction close et couverte.
Il faut aussi distinguer la pergola de la terrasse. Une terrasse existante peut servir d’assise au projet, mais l’ajout d’une structure ouverte au-dessus ne crée pas, à lui seul, une pièce taxable. Enfin, déclarer une pergola ouverte puis la fermer sans vérifier les règles applicables expose à une régularisation administrative et fiscale.
Le bon réflexe consiste à évaluer le projet dans son usage final, et pas seulement au jour de la pose. Si la structure reste ouverte, la taxe d’aménagement ne s’applique normalement pas au titre d’une surface close et couverte. Si elle devient une extension fermée, reprenez le calcul, contrôlez les démarches et demandez confirmation auprès du service d’urbanisme.
Articles qui pourraient vous intéresser :
 Vente sans état daté : comment sécuriser la transaction avec un séquestre notarial
 Électricité solaire et 3e Habitat : rentabilisez votre installation grâce à la cagnotte en ligne
 Plan de masse et permis de construire : les éléments qui évitent les allers-retours en mairie
 Choisir la meilleure agence immobilière en ligne : critères, économies et performance